Nuestros consejos sobre abogacía especializada en siniestros de tráfico

Cuánto tiempo tengo para reclamar una indemnización por accidente de tráfico

2 de febrero de 2026

Cuánto tiempo tengo para reclamar una indemnización por accidente de tráfico

Los plazos para reclamar una indemnización en 2026 están muy definidos por la ley y el Baremo de Tráfico. Es vital que los respetes, ya que el incumplimiento de los más cortos (como el de urgencias) puede invalidar tu derecho a cobrar, incluso si tienes razón.

Aquí tienes el calendario legal que debes seguir:


1. Plazos Inmediatos (Los más críticos)

  • 72 horas para Urgencias: Es el plazo más importante para lesiones. Si no acudes a un hospital o centro de salud en las primeras 72 horas tras el accidente, la aseguradora alegará "ruptura del nexo causal" y no pagará tus lesiones.
  • 7 días para el Seguro: Tienes una semana para comunicar el siniestro a tu propia compañía (dar el parte). No hacerlo no te quita el derecho a la indemnización, pero es importante su cumplimiento para evitar problemas futuros.


2. Plazos de la Reclamación (Indemnización)

El tiempo para reclamar el dinero varía según la vía que elijas:

  • Vía Civil (Lo más común y recomendable): 1 año. * Este año empieza a contar desde el momento de la "curación o estabilización de las secuelas" en caso de lesiones. La reclamación de daños materiales comienza el plazo desde la fecha del siniestro. 
    • Importante: Este plazo se puede "reiniciar". Si envías una reclamación oficial por burofax o carta certificada antes de que acabe el año, el contador vuelve a cero y tienes otro año por delante.
  • Vía Penal: 6 meses. * Solo se usa si en el accidente media delito (positivo en alcohol/drogas, imprudencia grave o abandono del lugar). Tienes 6 meses para poner la denuncia desde la fecha del accidente.


3. Plazos de respuesta de la Aseguradora

Una vez que presentas la reclamación oficial con todos tus informes médicos:

  • 3 meses: Es el tiempo máximo que tiene la compañía contraria para presentarte una Oferta Motivada (cuánto te ofrecen) o una Respuesta Motivada (por qué no te pagan).


Resumen de plazos en 2026

AcciónPlazo máximoConsecuencia si se pasa
Ir al médico72 horasPierdes derecho a indemnización por lesiones.
Dar parte al seguro7 díasPosibles problemas con tu propia póliza.
Denuncia penal6 mesesSolo podrás reclamar por vía civil.
Demanda civil1 añoPrescribe tu derecho. Ya no podrás cobrar nada.


¿Cómo se calcula tu indemnización en 2026?

Este año, las cuantías del Baremo de Tráfico se han actualizado (un 2,7% aproximadamente respecto al año anterior). Por ejemplo:

  • Día de perjuicio básico: ~39,20 €
  • Día de perjuicio moderado (baja laboral): ~67,96 €
  • Día de perjuicio grave (hospital): ~98,02 €
  • Día de perjuicio muy grave: ~130,69 €
Rehabilitación de accidentes de tráfico en Málaga

2 de febrero de 2026

Rehabilitación de accidentes de tráfico en Málaga

Si has sufrido un accidente de tráfico en Málaga, es fundamental que sepas que tienes derecho a elegir el centro donde realizar tu rehabilitación, independientemente de lo que te sugiera tu compañía de seguros (siempre que el centro esté adherido al Convenio de Asistencia Sanitaria de la UNESPA).


Aquí tienes los puntos clave para gestionar tu recuperación en la provincia:


1. El proceso para iniciar la rehabilitación

Para que el tratamiento sea gratuito para ti y lo cubra el seguro, debes seguir estos pasos:

  • Urgencias primero: Debes acudir a urgencias (Hospital Regional, Clínico o centros privados como Quirón, CHIP, El Ángel, Gálvez, etc) en las primeras 72 horas. Sin este informe, el seguro no cubrirá la rehabilitación.
  • Prescripción médica: Un médico debe indicar que necesitas fisioterapia o rehabilitación.
  • Elección de clínica: Debes acudir a una clínica privada especializada en accidentes de tráfico. Ellos mismos suelen gestionar la autorización con tu compañía de seguros para que no tengas que pagar nada.


2. Derechos que debes conocer

Muchos usuarios en Málaga desconocen que el convenio UNESPA les protege:

  • Sin coste directo: La clínica factura directamente a la aseguradora. Tú no deberías adelantar dinero.
  • Pruebas diagnósticas: tienes derecho a que se te realicen pruebas complementarias (Resonancias, Electromiogramas, etc.) dentro del mismo proceso.
  • Libertad de cambio: Si no estás satisfecho con la atención en el centro que te asignó tu seguro, puedes solicitar el traslado a otro centro de tu elección que tenga convenio.


3. Recomendación sobre el "Latigazo Cervical"

Es la lesión más común en Málaga debido a los alcances traseros en las rondas (MA-20 y A-7). No dejes pasar el tiempo; si sientes rigidez en el cuello, mareos o dolor en los brazos, inicia la rehabilitación lo antes posible para evitar que la lesión se vuelva crónica.


Consejo: Guarda todos los tickets de farmacia y gastos de desplazamiento (taxis o parkings de los hospitales), ya que también son reclamables dentro de la indemnización por lesiones.

Elegir centro sanitario en caso de accidente de tráfico

2 de febrero de 2026

Elegir centro sanitario en caso de accidente de tráfico

Elegir el centro sanitario tras un accidente en Málaga es una decisión crítica, ya que de ello depende tanto tu recuperación física como la eficacia de tu futura reclamación. No todos los hospitales o clínicas funcionan igual ante un siniestro vial.

Aquí tienes las claves para elegir con inteligencia:


1. El mito de la Seguridad Social

Mucha gente cree que debe ir obligatoriamente al Hospital Clínico o al Regional. La realidad es que puedes elegir cualquier centro que tenga convenio UNESPA, esto es el Convenio de Asistencia Sanitaria Privada.


2. ¿Cómo funciona el Convenio UNESPA?

Este convenio es un acuerdo entre las aseguradoras y los centros sanitarios. Gracias a él:

  • La asistencia es gratuita para ti: El centro le factura directamente a tu seguro (o al del vehículo responsable).
  • Tienes libertad de elección: Puedes ir a cualquier clínica privada del Convenio aunque tu seguro te presione para ir a la suya "concertada".


3. Factores clave para tu elección

Para no equivocarte, asegúrate de que el centro que elijas cumpla estos requisitos:

  1. Unidad de Tráfico propia: Tienen administrativos que se encargan de pedir las autorizaciones a tu seguro por ti.
  2. Pruebas diagnósticas "in situ": Evita clínicas pequeñas que carezcan de servicios de pruebas diagnósticas o no dispongan de colaboraciones con centros para la realización de las mismas. 
  3. Cercanía para rehabilitación: Vas a tener que ir 3 o 4 veces por semana a fisioterapia. Elige un centro que te pille cerca de casa o del trabajo.
  4. Recomendación de tu abogado particular: Conocen bien qué clínicas pueden tener un tratamiento más o menos efectivo de cara a tu recuperación y por tanto buena evolución del expediente. 


4. La regla de oro: El Informe de Urgencias

Independientemente de dónde decidas hacer la rehabilitación más tarde, debes tener un informe de urgencias de las primeras 72 horas. Sin este documento, cualquier clínica privada tendrá problemas para que el seguro autorice tu tratamiento gratuito.

Importante: Si el centro que elijas te pide dinero por adelantado, desconfía, no forma parte del Convenio Unespa. 

El Secreto que tu Seguro no te Cuenta: Si sufres un accidente de tráfico, tienes Derecho a un Abogado Privado "Gratis"

19 de enero de 2026

El Secreto que tu Seguro no te Cuenta: Si sufres un accidente de tráfico, tienes Derecho a un Abogado Privado "Gratis"

Tras un accidente de tráfico, la mayoría de los conductores españoles cometen el mismo error: dejar su caso exclusivamente en manos del abogado que les asigna su compañía de seguros. Parece lo más cómodo y lógico, ¿verdad? Al fin y al cabo, ya pagas por ello en tu póliza.


Sin embargo, lo que muchos desconocen es que, por ley, tienes el derecho absoluto a elegir a un abogado particular de tu confianza, y en la gran mayoría de los casos, tu aseguradora deberá hacerse cargo de los honorarios (total o parcialmente).


El Conflicto de Intereses: ¿Quién es el Cliente Real?

El problema principal de los abogados de compañía es la dependencia. Las grandes aseguradoras en España tienen convenios de colaboración (como los convenios CIDE o ASCIDE) para agilizar pagos entre ellas.

Si tu abogado trabaja para la compañía "A", y la compañía "B" (la del culpable) tiene un acuerdo con la tuya, existe un incentivo perverso para cerrar el caso rápido y por una cuantía mínima. Un abogado de compañía rara vez peleará por ese último 10% o 20% de indemnización si eso supone ir a juicio contra una empresa con la que su jefe tiene acuerdos comerciales.


Tu Gran Aliado: El Artículo 76 de la Ley de Contrato de Seguro

En España, el derecho a la libre elección de abogado no es una sugerencia; es ley. El Artículo 76 de la Ley 50/1980 de Contrato de Seguro establece que el asegurado tiene derecho a elegir libremente al profesional que deba defenderle y representarle en cualquier procedimiento.

Nota Clave: Este derecho existe para garantizar que tu defensa sea independiente y que nadie te imponga un abogado cuyos intereses puedan chocar con los tuyos.


¿Cómo funciona la cobertura de Defensa Jurídica?

Casi todas las pólizas de coche en España incluyen la cobertura de Defensa Jurídica. Es aquí donde se esconde la "magia" financiera:

  1. El Límite de la Póliza: Tu seguro suele cubrir entre 600 € y 3.000 € (o incluso cuantías ilimitadas en pólizas premium) para pagar a un abogado externo.
  2. El Reembolso: Tú contratas al abogado privado, este gestiona tu indemnización y, al finalizar el proceso, presentas la factura a tu seguro para que te devuelvan el dinero invertido según el límite de tu contrato.
  3. Independencia Total: El abogado privado cobrará de ti (o de la póliza), por lo que su único objetivo será que tú recibas la máxima indemnización posible por tus lesiones y daños materiales.


Diferencias Clave: Abogado de Seguro vs. Abogado Especialista Particular

AspectoAbogado del SeguroAbogado Privado Especialista
IndependenciaLimitada por acuerdos entre compañías.Total y absoluta.
IndemnizaciónSuele aceptar el baremo mínimo.Pelea por cada punto de secuela y lucro cesante.
AtenciónGestión masiva de expedientes.Trato personalizado y cercano.
Coste para ti0 € (pero podrías perder dinero en la indemnización).0 € o muy bajo (cubierto por tu defensa jurídica).


Pasos para ejercer tu derecho en España

Si has tenido un accidente, no esperes a que la compañía decida por ti. Sigue estos pasos:

  • No firmes nada de inmediato: La aseguradora intentará que aceptes a su abogado desde la primera llamada. Di que te lo estás pensando.
  • Busca un Especialista en Responsabilidad Civil: Contacta con un despacho que solo lleve accidentes de tráfico. Ellos revisarán tu póliza gratuitamente para ver cuánto te cubre la defensa jurídica.
  • Comunica la Designación: Tu nuevo abogado redactará un escrito para tu compañía informando de que has decidido ejercer tu derecho de libre elección. A partir de ese momento, la aseguradora debe apartar a su abogado y dejar paso al tuyo.


Conclusión

En el sistema legal español, el Baremo de Tráfico es complejo. Factores como los días de perjuicio personal moderado, las secuelas estéticas o el lucro cesante (lo que dejas de ganar por el accidente) suelen ser ignorados por los abogados de compañía para evitar litigios largos.

Hacer uso de un abogado privado no es "ir contra tu seguro", es simplemente hacer uso de una cobertura por la que ya estás pagando cada año. No permitas que el pagador sea también quien decida cuánto valen tus lesiones.

¿Qué pasa si no se llega a un acuerdo en un choque por accidente de tráfico?

15 de enero de 2026

¿Qué pasa si no se llega a un acuerdo en un choque por accidente de tráfico?

Si tras el accidente en Málaga no hay acuerdo y las versiones son contradictorias, el proceso sale de la vía "amistosa" y entra en una fase de disputa técnica y legal. No te preocupes, es algo muy común y existen protocolos establecidos para resolverlo.

Esto es lo que sucede paso a paso:


1. El "Rechazo de Convenio"

Normalmente, las aseguradoras se comunican mediante un sistema informático (CIDE/ASCIDE) para aceptar la culpa en 48 horas. Si no hay acuerdo:

  • Tu compañía enviará una reclamación formal a la contraria.
  • La otra compañía emitirá un "Rechazo de Convenio", argumentando que su cliente no es responsable.
  • En este punto, el caso queda "bloqueado" administrativamente hasta que aparezcan nuevas pruebas.


2. Intervención de los Departamentos Jurídicos

Aquí es donde tu póliza de seguro es clave. Casi todos los seguros incluyen Defensa Jurídica, siendo recomendable la elección de un abogado particular ajeno a ambas compañías y especializado en materia de accidentes de tráfico. 

  • Este abogado analizará los elementos probatorios existentes (atestado, testigos, fotos, videos, localización de los daños materiales, etc)para articular una defensa, bien en la vía amistosa o en la judicial.

·


3. La Reclamación Extrajudicial

Antes de ir a juicio, se envía una reclamación obligatoria de Oferta Motivada. Se adjuntan:

  • Informes médicos de tus lesiones.
  • Peritaje de los daños del coche.
  • Pruebas de la responsabilidad (fotos, atestado). La ley obliga a la compañía contraria a responder en un plazo máximo de 3 meses.


4. La Vía Judicial: El último recurso

Si la otra compañía se mantiene en el "no", solo queda acudir a los tribunales (Vía Civil).

  • Juicio Verbal: Si la cuantía es pequeña (menos de 15.000 €), el proceso es relativamente rápido.
  • Juicio Ordinario: Para cuantías mayores.
  • El Juez decide: Tras escuchar, normalmente, a los peritos de reconstrucción de accidentes, el juez dictará una sentencia que determina quién paga.


¿Qué debes hacer tú ahora mismo?

Si ves que no va a haber acuerdo, toma estas medidas de inmediato:

  • No repares el coche todavía: Si lo haces, asegúrate de que un perito lo vea antes o que el taller saque fotos periciales detalladas. Si el caso va a juicio, el estado del vehículo es una prueba.
  • Recopila datos de testigos: Si tienes el teléfono de alguien que lo vio, llámale ahora y dile que es posible que el seguro le contacte.
  • Busca asesoramiento independiente: A veces, las aseguradoras propias (si son de bajo coste o tienen acuerdos entre ellas) no pelean lo suficiente. Un abogado externo especializado en accidentes en Málaga puede ser más agresivo en la defensa de tus intereses.


Dato importante en Málaga: Los juzgados de lo Civil están en la Ciudad de la Justicia (Teatinos). Si el accidente ocurrió en la capital, ese será el lugar donde se resolvería un posible litigio.


Cómo funciona la asistencia sanitaria e indemnizaciones por accidente de tráfico

13 de enero de 2026

Cómo funciona la asistencia sanitaria e indemnizaciones por accidente de tráfico

Tras sufrir un siniestro, la prioridad es la salud, pero inmediatamente después surge la duda legal: ¿Quién paga todo esto? Existe la falsa creencia de que la asistencia es "gratuita" por el simple hecho de ser universal. Sin embargo, en 2026, la normativa es más estricta que nunca respecto a los plazos y la responsabilidad de las aseguradoras. Recuerda que desde Trafilex estamos encantados de asesorarte sin ningún compromiso sobre la asistencia sanitaria e indemnizaciones por accidente de tráfico, por eso hemos preparado este artículo que responde a las principales dudas de nuestros clientes.


En este artículo, actualizado con las cuantías del Baremo 2026 y la última resolución del BOE, resolvemos todas tus dudas.


El mito de la gratuidad: ¿Quién paga realmente los gastos médicos?


Al contrario de lo que la mayoría de las personas piensan, la asistencia sanitaria a lesionados en accidente de tráfico no es gratuita para el sistema. Según la Ley, el culpable del siniestro es el que tiene que abonar el coste del tratamiento médico que reciban las víctimas.


Si has sufrido un accidente de circulación, la "gratuidad" para ti depende de que se tramite correctamente el cobro a la compañía de seguros responsable. 


¿Asistencia pública o privada? Tu derecho a elegir centro


Como víctima, tienes derecho a recibir la atención sanitaria que necesites en el centro de tu elección, sea público o privado.


Sanidad Pública: El lesionado debe facilitar los datos de la aseguradora del vehículo responsable. Al finalizar, el hospital emitirá una factura directamente a la compañía.


Sanidad Privada (Convenio UNESPA): Es la opción más ágil. Gracias al 


Convenio Marco de Asistencia Sanitaria, puedes acudir a clínicas privadas adheridas donde el centro gestiona todo con el seguro. Tú no tienes que adelantar dinero.


Centros Privados de Libre Elección: Si eliges un centro fuera de convenio, deberás pagar los gastos y luego reclamar el reembolso a la aseguradora mediante una indemnización por gastos de asistencia sanitaria.


La importancia de las "72 Horas": El Nexo Causal


Según la jurisprudencia y las guías de buenas prácticas de 2026, es vital acudir a urgencias dentro de las 72 horas siguientes al accidente. Si superas este plazo, la aseguradora podrá alegar que no existe "nexo causal" (relación directa entre el choque y la lesión) y se negará a pagar el tratamiento y la indemnización.


¿Quién es el responsable del pago según los Convenios de 2026?


Los centros sanitarios reclaman los costes basándose en los Convenios de Asistencia Sanitaria Pública y Privada. La responsabilidad se determina así:


Siniestros de un único vehículo: La aseguradora del vehículo paga la asistencia de los ocupantes. Para el conductor, la cobertura suele estar limitada a la cuantía fijada en la póliza (Seguro del Conductor), que a menudo es insuficiente para tratamientos largos.


Siniestros con varios vehículos: Generalmente, cada aseguradora paga la asistencia de los ocupantes de su propio vehículo ("Convenio de Indemnización Directa"). Si no hay seguro, el Consorcio de Compensación de Seguros asume la responsabilidad.


Peatones y Ciclistas: Los gastos médicos son cubiertos por la aseguradora del vehículo causante o el Consorcio.


Actualización del Baremo 2026 y referencia al BOE


Las cuantías indemnizatorias se actualizan anualmente siguiendo el índice de revalorización de las pensiones. La resolución BOE-A-2024-6277 sentó las bases de las actualizaciones que hoy, en 2026, sitúan las indemnizaciones diarias en valores protegidos frente a la inflación. Debajo te mostramos algunas cuantías, pero puedes ampliar la información en este artículo sobre las indemnizaciones por accidentes de tráfico.


Para este ejercicio 2026, las cuantías por perjuicio personal particular (días de baja) son:

Grado de Perjuicio

Descripción

Cuantía Diaria 2026

Muy Grave

Ingreso en UCI o pérdida total de autonomía.

130,69 €

Grave

Estancia hospitalaria o pérdida de autonomía casi total.

98,02 €

Moderado

Baja laboral o incapacidad para tareas habituales.

67,96 €

Básico

Días de curación hasta el alta médica.

39,20 €

Consejos clave ante un accidente de tráfico


No esperes: Ve a urgencias de inmediato (máximo 72h), incluso si el dolor es leve.


Documentación: Guarda todos los informes médicos y facturas de farmacia o desplazamientos.


Libertad de elección: No estás obligado a ir al centro médico que te sugiera tu aseguradora. Tienes derecho a la mejor rehabilitación, no a la más barata para ellos.


¿Por qué necesitas un abogado especialista?


Interpretar el Baremo de 2026 y los convenios de asistencia médica es complejo. Un abogado especialista no solo te ayudará a conseguir la máxima indemnización por tus secuelas, sino que supervisará que la aseguradora no bloquee tu tratamiento médico.


¿Has tenido un accidente? No asumas los gastos tú mismo. Recuerda que la mayoría de las pólizas incluyen cobertura de defensa jurídica, por lo que contar con nuestro asesoramiento podría salirte gratis. 


Nota: Este artículo tiene carácter informativo. Para un cálculo exacto de tu indemnización según la resolución del BOE y tus lesiones específicas, ponte en contacto con nosotros y te asesoraremos sin ningún tipo de compromiso.

El baremo de Tráfico y cómo calcular tu indemnización en caso de accidente

13 de enero de 2026

El baremo de Tráfico y cómo calcular tu indemnización en caso de accidente

Tras 20 años de aplicación de un obsoleto Sistema de valoración de daños y perjuicios causados a las personas en accidentes de circulación,  el 1 de enero de 2016, entró en vigor un  Nuevo Sistema (Ley 35/2015, de 22 de septiembre, de reforma del sistema para la valoración de los daños y perjuicios causados a las personas en accidentes de circulación) que vino a corregir gran parte de la exigüidad del anterior, brindándonos  un complejo sistema compuesto de tablas y conceptos, elaborado a través de la casuística circunstancial que pudiera llegar a darse en las víctimas.


El sistema propugna, esta vez con más acierto, como principios fundamentales:


1.     Principio de reparación integra: supone la total indemnidad de los daños y perjuicios ocasionados.

2.     Principio de vertebración: requiere que se valoren por separado los daños patrimoniales y los no patrimoniales y, dentro de unos y otros, los diversos conceptos.


Qué elementos componen la indemnización


En primer lugar, es importante reconocer todas las partidas que recoge el Baremo para reparar aquellos daños, que, en consecuencia, son susceptibles de indemnización.


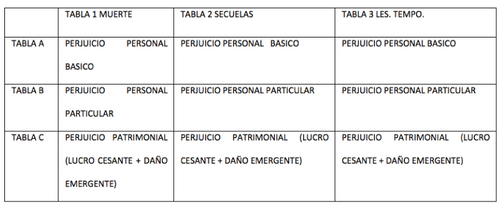
La estructura del Baremo es clara, concreta y simple, dejando poco margen a la discrecionalidad, ofreciendo un método de resarcimiento que parte, en primer lugar, de si tras el accidente de circulación, el objeto de valoración  es la muerte, una incapacidad permanente o secuela o, una incapacidad temporal. Encontrándose, en cada una de ellas, 3 conceptos objeto de resarcimiento; el perjuicio personal básico, el perjuicio personal particular y el perjuicio patrimonial.  A continuación mostramos la estructura del Baremo.


CÁLCULO DE INDEMNIZACIÓN POR DAÑOS PERSONALES EN CASOS DE INCAPACIDAD TEMPORAL Y SECUELAS


Este apartado se va a centrar en el cálculo de indemnización en las situaciones 2 y 3, secuelas e incapacidad temporal. El supuesto de muerte, por su complejidad, lo trataremos en un post a parte más adelante.


–        INCAPACIDAD TEMPORAL. ACUDIMOS, A LAS TABLAS 3.A, 3.B y 3.C


La tabla 3 (A, B y C) valora el perjuicio ocasionado dentro del periodo comprendido desde el momento del siniestro hasta la fecha de estabilización lesional o alta médica, ya sean personales, asignando una cantidad por día según sea calificado de básico, moderado, grave o muy grave. Y patrimoniales, en función de aquellos importes que se acrediten haber soportado.


–        SECUELAS. ACUDIMOS A LAS TABLAS 2.A, 2.B y 2.C


Son secuelas las deficiencias físicas, intelectuales, orgánicas y sensoriales y los perjuicios estéticos que derivan de una lesión y permanecen una vez finalizado el proceso de curación. Y para ello, acudimos a la Tabla 2:

La TABLA 2.A.1 se corresponde con el Baremo médico, y el PERJUICIO PERSONAL BÁSICO.  


Localizaremos la secuela en cuestión de que se trate, dentro del Baremo Médico, y observaremos que aparece una horquilla para cada una de ellas. Es la puntuación que corresponde a dicha secuela, y dentro de la cual se asignará el número de puntos correspondiente.


Asignada la puntuación, acudimos a la siguiente tabla.


TABLA 2.A.2. BAREMO ECONÓMICO


Esta tabla, de fácil aplicación, nos muestra la valoración económica de nuestras secuelas,  en función del número de puntos asignados a la secuela concreta y en función de la edad del lesionado.


TABLA 2.B. PERJUICIO PERSONAL PARTICULAR

A la Tabla 2.B, acudiremos solo en aquellos casos en que la secuela padecida supere un determinado número de puntos. Constituyéndose como una tabla que indemniza de manera extra aquello casos en los que los daños son de mayor gravedad.


TABLA 2.C.  PERJUICIO PATRIMONIAL


La tabla 2.C, garantiza el resarcimiento de los daños patrimoniales presentes y futuros, en su caso,  ocasionados al lesionado.


Y para terminar, un sencillo ejemplo:


Hombre de 31 años, cocinero con 2 puntos secuelas y 95 días incapacidad temporal, de los cuales 30 estuvo de baja laboral, durante los cuales cobró su sueldo íntegro.


Acudimos a la Tabla 3, para cuantificar el periodo de incapacidad temporal, esto es, los días.  En este sentido, 30*64,25 y 65*37,06  = 4.336,4 euros


Por otro lado, acudiremos a la Tabla 2, primero al Baremo médico para identificar nuestra secuela, a continuación al baremo económico para cuantificarla. De esta manera, extraemos que a una persona de 31 años con dos puntos de secuela le corresponde 2.073,93 euros.


Puesto que en nuestro ejemplo no se derivan ningún otro perjuicio, la cuantía total que corresponde indemnizar es de 6410,33 euros.

Reclamar Indemnización por Latigazo Cervical en 2026: Guía Completa

13 de enero de 2026

Reclamar Indemnización por Latigazo Cervical en 2026: Guía Completa

Una de las lesiones más frecuentes después de un accidente de tráfico es el esguince cervical o latigazo cervical. Debido a su alta frecuencia, las aseguradoras destinan millones de euros al año en indemnizaciones y, por ello, suelen poner muchas trabas para pagarlas.


Si quieres reclamar una indemnización por latigazo cervical en 2026, puedes contactar con nosotros para asesorarte sin ningún compromiso o seguir leyendo. A continuación te contamos todo lo que debes saber sobre la lesión, los baremos actualizados a 2026 y cómo superar las defensas de las aseguradoras.


¿Qué es el esguince o latigazo cervical?


Un esguince o latigazo cervical es una lesión que se produce como consecuencia de un movimiento de flexión y extensión enérgica y rápida del cuello, de atrás a adelante (o viceversa). Este movimiento "en látigo" provoca un desgarro o distensión en los ligamentos, músculos y el tejido blando que une las vértebras cervicales.


Por lo general, esta brusca hiperextensión se produce tras un impacto por alcance trasero o lateral. Al ser un golpe inesperado, la musculatura está relajada y no puede limitar el rango del movimiento, traspasando toda la energía cinética al cuello.


Tipos o grados de esguince cervical


Los síntomas indican la gravedad de la lesión. Según la clasificación médica habitual, existen tres grados:

Grado I: Estiramiento leve de los tejidos sin rotura. No hay signos físicos aparentes, pero existe dolor (cervicalgia) y rigidez.

Grado II: Elongación moderada con posible rotura parcial de tejidos. Presenta dolor a la palpación, hinchazón y, en ocasiones, rectificación de la lordosis cervical (pérdida de la curvatura natural del cuello) visible en radiografías.

Grado III: Rotura y separación de tejidos con signos de lesión neurológica. El dolor es agudo y se acompaña de hormigueos (parestesias), falta de fuerza en los brazos o pérdida de reflejos.


Síntomas más frecuentes del latigazo cervical


Los síntomas no siempre aparecen de inmediato; a veces pueden tardar entre 12 y 48 horas en manifestarse:


Dolor en cervicales y hombros.

Cefaleas (dolor de cabeza) y mareos.

Mareos o vértigo.

Hormigueo en brazos o manos.

Insomnio y dificultad para concentrarse.


El Baremo 2026: ¿Cuánto se paga por un latigazo cervical?


En 2026, la indemnización se ha actualizado al alza siguiendo la revalorización de las pensiones (+2,7%). La indemnización se divide en tres bloques:

1. Perjuicio Personal Particular (Días de curación)

Corresponde al tiempo desde el accidente hasta el alta médica o estabilización.

Tipo de Día

Definición

Cuantía 2026

Básico

El lesionado hace vida normal pero sigue en tratamiento.

39,20 €

Moderado

El lesionado no puede realizar su actividad habitual (baja laboral).

67,96 €

Grave

Requiere estancia hospitalaria.

98,02 €


2. Secuelas (Perjuicio Psicofísico)


Si tras la rehabilitación persiste el dolor, se valora como algias postraumáticas. Habitualmente se puntúan entre 1 y 5 puntos, dependiendo de si existen hallazgos en pruebas de imagen (como la rectificación cervical).


3. Perjuicio Patrimonial


Incluye el daño emergente (gastos de farmacia, collarín, sesiones de fisioterapia privadas) y el lucro cesante (dinero dejado de percibir por la baja).


El Artículo 135: Los 4 criterios para cobrar


Para evitar el fraude, la ley establece cuatro criterios que tu abogado debe demostrar:


Exclusión: Que no tengas patologías previas que justifiquen el dolor (como artrosis severa antigua).


Cronológico: Es vital ir al médico en las primeras 72 horas.


Topográfico: Relación entre el golpe y la zona dolorida.


Intensidad: Es el criterio que más usan las aseguradoras para denegar pagos, alegando que si el coche tiene pocos daños materiales (golpe de "baja intensidad"), es imposible lesionarse. Trafilex cuenta con criterios técnicos y jurisprudencial para desmontar el argumento de los ingenieros de la compañía.


Por qué contratar a Trafilex


El plazo que suele emplear una compañía de seguros para tramitar un latigazo cervical suele ser muy largo, pues dilatan los plazos de contestación lo máximo posible y a menudo utilizan el argumento de la "baja intensidad del impacto" para negar la indemnización.


La complejidad para interpretar el baremo y los constantes cambios en la normativa hacen que sea imprescindible contar con abogados especialistas. Al contratar los servicios de un especialista en accidentes de tráfico, puedes conseguir la máxima indemnización marcada por la Ley y garantizar que tu tratamiento médico sea el adecuado.


Además, un abogado te dará el mejor asesoramiento en materia médica, pues es común que las aseguradoras intenten dar el alta prematura a través de sus servicios médicos.


¿Cuánto cuesta contratar a Trafilex? 


La mayor parte de las pólizas de seguro incluyen la cobertura de Defensa Jurídica. Esta cobertura otorga dinero al asegurado para contratar los servicios de un abogado externo a la aseguradora. 


Si necesitas reclamar una indemnización por un latigazo cervical en 2026, no dudes en ponerte en contacto con Trafilex. Aquí te asesoraremos para que sepas cómo actuar y te ayudaremos a reclamar una compensación justa y acorde con tus lesiones.


¿Te han denegado la indemnización por "baja intensidad" en el impacto? 


Podemos ayudarte a revisar si tu informe médico cumple con los requisitos del Baremo 2026 o a calcular cuánto dinero te correspondería exactamente por tus días de baja. ¿Te gustaría que hiciéramos una valoración gratuita de tu caso?